Domain anlieger-frei.de kaufen?
Wir ziehen mit dem Projekt
anlieger-frei.de um.
Sind Sie am Kauf der Domain
anlieger-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anlieger-frei.de kaufen?
Was genau bedeutet "Anlieger frei"?
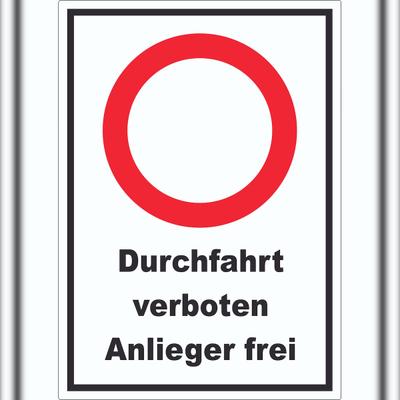
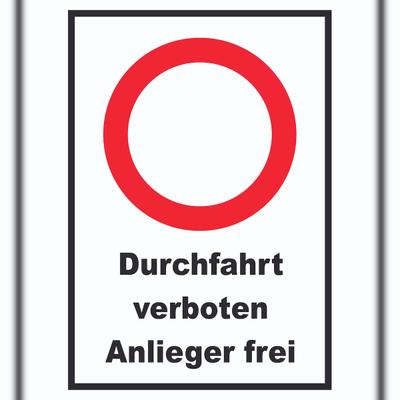
"Anlieger frei" bedeutet, dass die Straße nur für Anlieger, also für Anwohner oder berechtigte Personen, befahrbar ist. Alle anderen Verkehrsteilnehmer dürfen die Straße nicht nutzen. Dies wird oft durch entsprechende Verkehrsschilder gekennzeichnet. **
Darf ich als Anlieger frei einfahren?
Als Anlieger darfst du in der Regel frei in eine Straße einfahren, die als Anliegerstraße gekennzeichnet ist. Allerdings kann es auch Einschränkungen geben, zum Beispiel wenn eine Straße temporär gesperrt ist oder eine Durchfahrt nur für Anwohner mit einer speziellen Genehmigung erlaubt ist. Es ist daher ratsam, die örtlichen Verkehrsschilder und -regelungen zu beachten. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler, Ulrike: Lebenspraktisches Lernen: VerkehrssicherheitLebenspraktisches Lernen: Verkehrssicherheit , Materialien für Schüler mit geistiger Behinderung (3. bis 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20230831, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Lebenspraktisches Lernen##, Autoren: Löffler, Ulrike~Schick, Isabel, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 84, Keyword: 3. bis 6. Klasse; Lebenspraxis; Orientierung; SoPäd GB, Fachschema: Verkehrserziehung / Lehrermaterial, Bildungsmedien Fächer: Verkehrserziehung, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 211, Höhe: 7, Gewicht: 273, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067604001 9783403231165-2 B0000067604002 9783403231165-1, Vorgänger: A19009676, eBook EAN: 9783403531166, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer darf als Anlieger frei parken?
Als Anlieger darf man in der Regel in bestimmten gekennzeichneten Bereichen oder auf Anwohnerparkplätzen frei parken. Dies gilt in der Regel für Personen, die in unmittelbarer Nähe des Parkplatzes wohnen oder arbeiten. Um als Anliegerparken zu dürfen, benötigt man in der Regel eine entsprechende Parkberechtigung oder einen Anwohnerparkausweis. **
-
Kann man einen Firmenwagen als Anlieger in einer Anlieger-frei-Straße parken?
Ob ein Firmenwagen in einer Anlieger-frei-Straße geparkt werden kann, hängt von den spezifischen Regelungen der jeweiligen Straße ab. In einigen Fällen können Anlieger auch Fahrzeuge mit Firmenlogo oder -kennzeichnung parken, während in anderen Straßen nur Privatfahrzeuge erlaubt sind. Es ist ratsam, die örtlichen Parkregeln und Beschilderungen zu überprüfen oder bei der örtlichen Verkehrsbehörde nachzufragen, um sicherzustellen, dass man den Firmenwagen legal parkt. **
-
Darf man als Anlieger frei in die Straße fahren?
Als Anlieger darfst du normalerweise frei in die Straße fahren, in der du wohnst oder ein Grundstück besitzt. Allerdings kann es je nach Verkehrssituation und eventuellen Verkehrsbeschränkungen wie beispielsweise einer Einbahnstraße oder einer temporären Sperrung Einschränkungen geben. Es ist wichtig, die örtlichen Verkehrsregeln zu beachten und gegebenenfalls eine Ausnahmegenehmigung zu beantragen. **
-
Wie wird "in anlieger frei gehalten" grammatisch korrekt wiedergegeben?
"In Anlieger frei gehalten" ist bereits grammatisch korrekt. Es handelt sich um eine passive Konstruktion, bei der die Anlieger freigehalten werden. "In Anlieger frei gehalten" könnte beispielsweise in einem Verkehrsschild oder einer Verordnung verwendet werden, um darauf hinzuweisen, dass bestimmte Bereiche für Anlieger freigehalten werden sollen. **


"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Wie können Anwohner ihre Nachbarschaft verbessern?
Anwohner können ihre Nachbarschaft verbessern, indem sie sich aktiv in Gemeinschaftsprojekten engagieren, wie z.B. Straßenfeste oder Müllsammelaktionen. Zudem ist es wichtig, ein offenes und respektvolles Miteinander zu pflegen, Konflikte friedlich zu lösen und sich gegenseitig zu unterstützen. Auch die Kommunikation untereinander und das Einbringen von Ideen zur Verschönerung der Nachbarschaft können dazu beitragen, das Zusammenleben angenehmer zu gestalten. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler, Ulrike: Lebenspraktisches Lernen: VerkehrssicherheitLebenspraktisches Lernen: Verkehrssicherheit , Materialien für Schüler mit geistiger Behinderung (3. bis 6. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20230831, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Lebenspraktisches Lernen##, Autoren: Löffler, Ulrike~Schick, Isabel, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 84, Keyword: 3. bis 6. Klasse; Lebenspraxis; Orientierung; SoPäd GB, Fachschema: Verkehrserziehung / Lehrermaterial, Bildungsmedien Fächer: Verkehrserziehung, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 211, Höhe: 7, Gewicht: 273, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067604001 9783403231165-2 B0000067604002 9783403231165-1, Vorgänger: A19009676, eBook EAN: 9783403531166, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was genau bedeutet "Anlieger frei"?
"Anlieger frei" bedeutet, dass die Straße nur für Anlieger, also für Anwohner oder berechtigte Personen, befahrbar ist. Alle anderen Verkehrsteilnehmer dürfen die Straße nicht nutzen. Dies wird oft durch entsprechende Verkehrsschilder gekennzeichnet. **
-
Darf ich als Anlieger frei einfahren?
Als Anlieger darfst du in der Regel frei in eine Straße einfahren, die als Anliegerstraße gekennzeichnet ist. Allerdings kann es auch Einschränkungen geben, zum Beispiel wenn eine Straße temporär gesperrt ist oder eine Durchfahrt nur für Anwohner mit einer speziellen Genehmigung erlaubt ist. Es ist daher ratsam, die örtlichen Verkehrsschilder und -regelungen zu beachten. **
-
Wer darf als Anlieger frei parken?
Als Anlieger darf man in der Regel in bestimmten gekennzeichneten Bereichen oder auf Anwohnerparkplätzen frei parken. Dies gilt in der Regel für Personen, die in unmittelbarer Nähe des Parkplatzes wohnen oder arbeiten. Um als Anliegerparken zu dürfen, benötigt man in der Regel eine entsprechende Parkberechtigung oder einen Anwohnerparkausweis. **
-
Kann man einen Firmenwagen als Anlieger in einer Anlieger-frei-Straße parken?
Ob ein Firmenwagen in einer Anlieger-frei-Straße geparkt werden kann, hängt von den spezifischen Regelungen der jeweiligen Straße ab. In einigen Fällen können Anlieger auch Fahrzeuge mit Firmenlogo oder -kennzeichnung parken, während in anderen Straßen nur Privatfahrzeuge erlaubt sind. Es ist ratsam, die örtlichen Parkregeln und Beschilderungen zu überprüfen oder bei der örtlichen Verkehrsbehörde nachzufragen, um sicherzustellen, dass man den Firmenwagen legal parkt. **
Ähnliche Suchbegriffe für Steuerfahndung
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Durchfahrt verboten Anlieger frei Schild A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darf man als Anlieger frei in die Straße fahren?
Als Anlieger darfst du normalerweise frei in die Straße fahren, in der du wohnst oder ein Grundstück besitzt. Allerdings kann es je nach Verkehrssituation und eventuellen Verkehrsbeschränkungen wie beispielsweise einer Einbahnstraße oder einer temporären Sperrung Einschränkungen geben. Es ist wichtig, die örtlichen Verkehrsregeln zu beachten und gegebenenfalls eine Ausnahmegenehmigung zu beantragen. **
-
Wie wird "in anlieger frei gehalten" grammatisch korrekt wiedergegeben?
"In Anlieger frei gehalten" ist bereits grammatisch korrekt. Es handelt sich um eine passive Konstruktion, bei der die Anlieger freigehalten werden. "In Anlieger frei gehalten" könnte beispielsweise in einem Verkehrsschild oder einer Verordnung verwendet werden, um darauf hinzuweisen, dass bestimmte Bereiche für Anlieger freigehalten werden sollen. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie können Anwohner ihre Nachbarschaft verbessern?
Anwohner können ihre Nachbarschaft verbessern, indem sie sich aktiv in Gemeinschaftsprojekten engagieren, wie z.B. Straßenfeste oder Müllsammelaktionen. Zudem ist es wichtig, ein offenes und respektvolles Miteinander zu pflegen, Konflikte friedlich zu lösen und sich gegenseitig zu unterstützen. Auch die Kommunikation untereinander und das Einbringen von Ideen zur Verschönerung der Nachbarschaft können dazu beitragen, das Zusammenleben angenehmer zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.